
|
Годовая ставка (или годовая процентная доходность) показывает в процентах, сколько вы можете получить за год за хранение средств. Простыми словами, если вы вложите MON, годовая ставка поможет понять, сколько MON вы накопите за год. Начисленные ранее проценты будут включаться в каждый следующий расчёт: чем дольше вы держите средства в «Доходе», тем больше будет ваша доходность со временем. |
|
Повышенная ставка позволяет вам получать дополнительный доход за хранение средств. Повышенная ставка рассчитывается по той же формуле, что и обычная годовая ставка, но начисляется только если вы держите средства на счёте программы в определённый период времени и на определённую сумму. Дополнительные награды по повышенной ставке могут получить только те пользователи, которые в первый раз вносят средства в «Доход на MON». Если вы участвуете в «Доходе на MON» в первый раз (даже если ранее принимали участие в других программах серии «Доход»), то сможете получать награды по повышенной ставке 60 дней после совершения первого депозита в программу. О том, как рассчитывается доход по повышенной ставке, читайте здесь. |
|
Расчёт выплат по повышенной ставке ведётся по той же формуле, что и основных, но с ограничениями. Повышенный доход будет начисляться по специальной примерной ставке в 5%, дополнительно к основному доходу (на который действует базовая ставка), только на первые 25 000 MON, поступившие на счёт программы. Если у вас на балансе программы больше 25 000 MON, повышенная ставка будет работать только для первых 25 000 MON, а на остальную сумму будет начисляться доход по основной ставке. Примеры расчётов (с учётом основной ставки 10%):
|
|
Процентное значение для повышенной ставки включает в себя проценты как за основные выплаты (меняется ежедневно), так и за дополнительные. Обратите внимание: процентное значение, которое вы видите в поле «Годовая ставка» — это эффективная ставка, которая рассчитывается на основе базовой и повышенной процентных ставок. Эффективная годовая процентная доходность, или эффективная ставка — это реальная ставка, показывающая в процентах, сколько вы можете получить за год с учётом эффекта капитализации процентов. В отличие от основной ставки, она учитывает, как часто начисляются проценты (в данном случае — ежедневно). О том, как рассчитывается эффективная ставка, читайте тут. |
|
Процент базовой ставки может меняться каждый день в зависимости от состояния рынка и производительности блокчейна. Процент повышенной ставки, как правило, зафиксирован на протяжении всей программы, однако в некоторых ситуациях он может меняться по усмотрению Walt. Повышенная ставка доступна ограниченный срок — первые 60 дней после вашего первого пополнения в рамках «Дохода на MON». По истечении этих 60 дней повышенная ставка больше не будет актуальна. |
|
Формула для расчёта дохода:
Пример: вы положили 20 000 MON на счёт программы. Если ставка APY — 10%, то вы получите вознаграждение:
Если ставка APY — 12%, то вы получите вознаграждение:
|
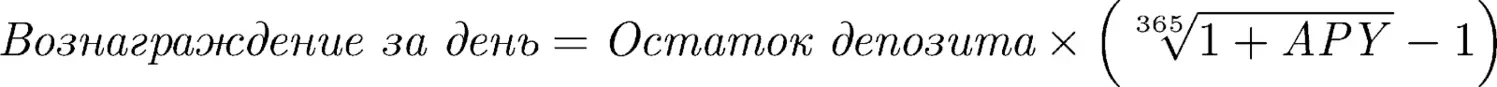
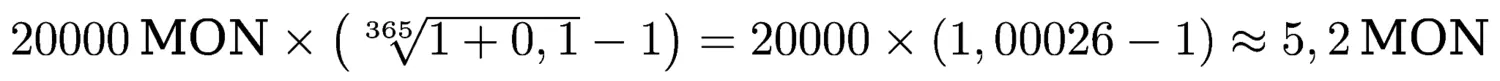
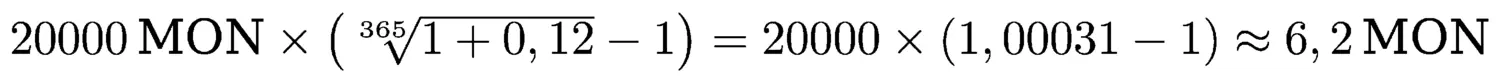
|
Формула для расчёта основных выплат:
Формула для расчёта выплат по повышенной ставке:
Пример: вы положили 30 000 MON на счёт программы в период действия повышенной ставки (первые 60 дней участия в «Доходе на MON»). Если основная ставка — 10%, то вы получите вознаграждение на всю сумму:
Если повышенная ставка — 5%, то вы получите вознаграждение по этой ставке только на первые 25 000 MON от вашего депозита:
Таким образом, в совокупности за день вы получите:
Почему основная ставка 10% + повышенная ставка 5% ≠ 15% Потому что годовая процентная ставка уже учитывает сложные проценты (реинвестирование). Это не просто «годовой процент», а итоговый рост капитала с учётом того, что прибыль сама начинает приносить новую прибыль. Так как в данном случае годовые ставки применяются по очереди (сперва базовая ставка, потом повышенная), итоговая ставка считается через следующую формулу:
Если сначала получить выплаты по основной ставке 10%, а потом ещё 5% на уже выросшую сумму, то итоговая ставка составит:
Итоговая доходность = 15,29%, а не 15% (так как следующие выплаты идут уже на увеличенный баланс). Из-за сложного процента итог всегда выше простой суммы. Вследствие этого, чтобы итоговая годовая ставка составила ровно 15%, выплаты за текущий день могут производиться по ставке ниже 15%. |
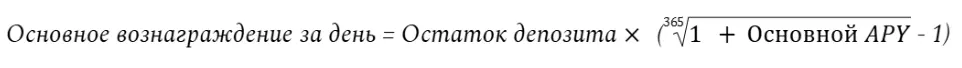
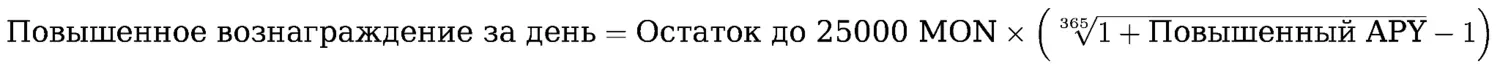
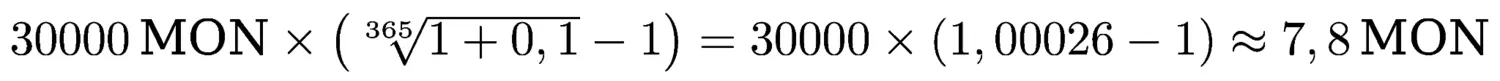
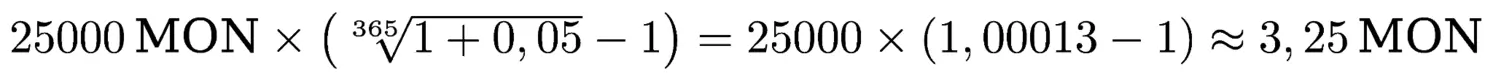
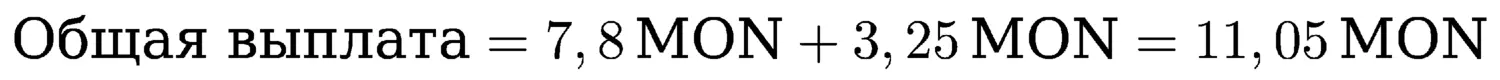
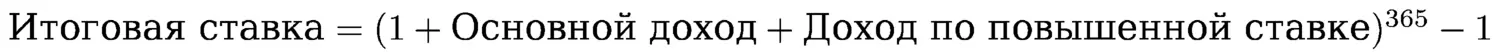
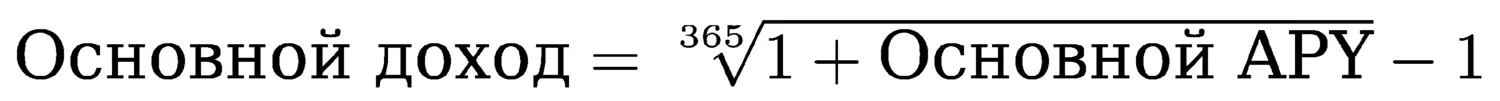
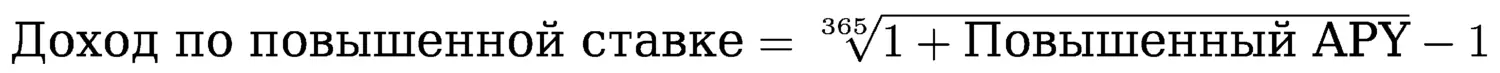
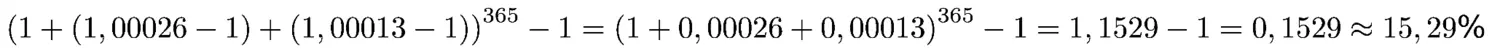
|
Формула для расчёта актуальной эффективной ставки:
Например, в приведённом выше расчёте эффективная ставка составит:
|
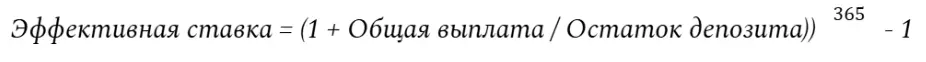
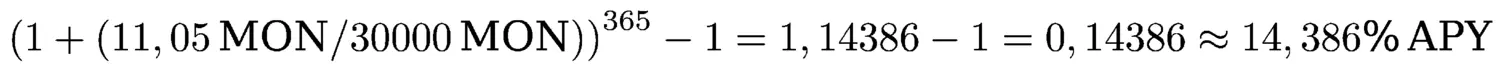
|
Расчёт дохода происходит от суммы минимального остатка депозита за предыдущий календарный день. Это значит, что вы увидите накопленный доход через день после первого депозита. Разберём пример выше с учётом годовой ставки 10%. Доход 18 января будет рассчитан из суммы 0 MON, так как минимальный остаток на 17 января (00:00–23:59 UTC) составлял 0 MON. Доход 19 января будет рассчитан из минимального остатка за 18 января (00:00–23:59 UTC) — 20 000 MON, и будет составлять примерно 5,2 MON. Ваш доход будет расти каждый последующий день — неважно, добавите ли вы на счёт программы больше MON или нет. |
|
Годовая ставка волатильна, а её процент может меняться каждый день в зависимости от состояния рынка и производительности блокчейна. При разных значениях годовой ставки доход может также отличаться в разные дни даже при неизменной сумме депозита. |